劳务派遣税务严查风暴 财务总监获刑6年,劳务公司稽查重点全解析
劳务派遣行业成为税务稽查的重点领域。一系列针对劳务派遣公司的专项行动相继展开,力度空前。
一、典型案例:财务总监获刑6年
某劳务派遣公司财务总监李某,在公司经营期间,通过虚构劳务派遣人员名单、虚开发票等手段,协助公司偷逃税款达数百万元。李某因犯虚开发票罪、逃税罪,被判处有期徒刑6年,并处罚金。这一案例为整个劳务派遣行业敲响了警钟。
二、劳务派遣公司稽查六大重点
- 工资发放真实性核查。重点检查是否通过编造虚假人员名单、虚列工资支出等方式虚增成本。稽查人员将比对社保缴纳记录、个税申报数据等信息,核实工资发放的真实性。
- 发票开具合规性。重点关注劳务公司是否按照实际业务开具发票,是否存在“票货不符”、大头小尾、虚开增值税发票等行为。
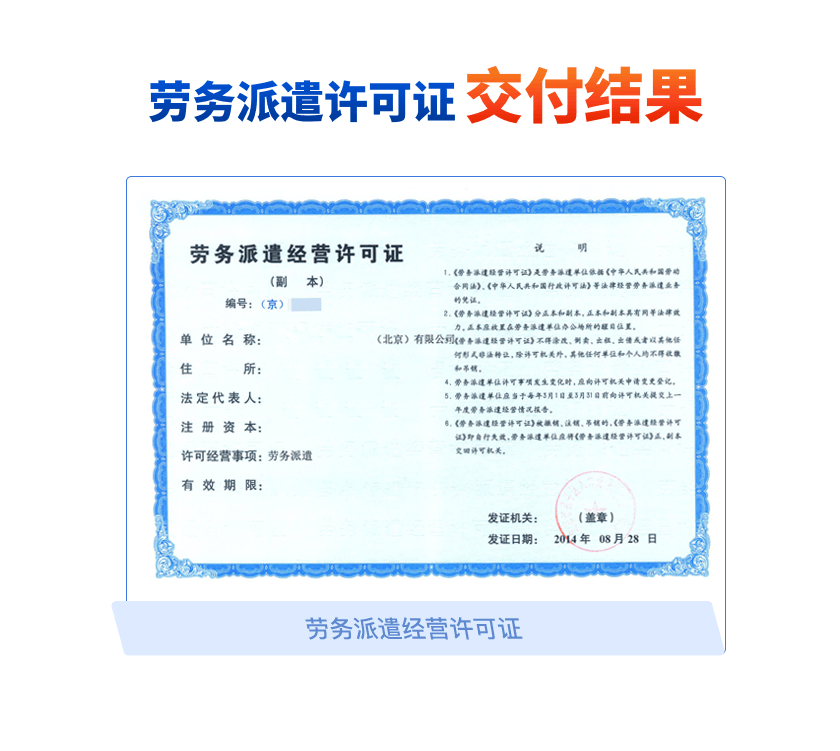
- 用工单位资质审查。核查劳务派遣公司是否具备合法经营资质,是否在许可范围内开展业务,是否与实际用工单位签订了规范的劳务派遣协议。
- 社保缴纳情况。检查劳务公司是否为派遣人员足额缴纳社会保险,是否存在漏缴、少缴或选择性缴纳的现象。
- 资金流向追踪。通过银行流水,核实劳务公司资金往来是否与业务实质相符,是否存在资金回流至用工单位或个人的异常情况。
- 差额征税适用情况。检查劳务公司是否按规定适用差额征税政策,扣除项目是否真实、合法、有效。
三、劳务派遣行业的风险特征
- 劳务公司数量多、规模小,管理不规范,容易成为虚开发票的通道。
- 劳务派遣人员流动性大,给人员真实性核查带来难度。
- 部分劳务公司与用工单位串通,通过虚增派遣人数、虚高工资等方式共同偷逃税款。
- 利用差额征税政策,虚增扣除项目,减少应纳税额。
四、企业合规建议
- 劳务派遣公司应建立完善的内部风控制度,确保业务真实、票据合规、资金流向清晰。
- 财务人员应提高法律意识,拒绝参与任何虚开发票、偷逃税款等违法行为。
- 定期开展税务自查,及时发现并纠正潜在问题,避免引发税务稽查风险。
- 用工单位也应加强对劳务派遣公司的资质审查,确保合作方合法合规,避免因合作方问题受到牵连。
五、未来监管趋势
随着金税四期系统的全面上线,税务监管将更加智能化、精准化。劳务派遣行业将面临更严格的数据比对和风险预警。企业唯有合规经营,才能行稳致远。
劳务派遣行业正处于强监管周期,财务人员务必守住法律底线,企业应尽快完成合规化改造,以应对日益严格的税务稽查环境。